Domain schweißgeraet.de kaufen?
Wir ziehen mit dem Projekt
schweißgeraet.de um.
Sind Sie am Kauf der Domain
schweißgeraet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schweißgeraet.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Telefunken Schweißdraht Stahl /Edelstahl / Aluminium Schweißdraht Aluminium TSDA 1,0Telefunken Schweißdraht Aluminium TSDA 1.0 Telefunken Schweißdraht Aluminium TSDA 1.0 ist für alle gängigen Schweißgeräte geeignet Mit dem Hochleistungs-Schweißdraht aus Aluminium erhalten Sie perfekte Schweißergebnisse7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
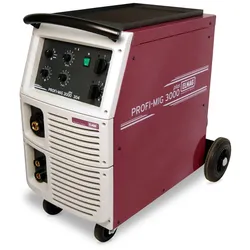
ELMAG Schutzgas-Schweißanlage - 54008PROFI-MIG 3000 plus / MIG 304 - PROFI-MIGplus - Übersicht: 1. Ergonomisches Bedienfeld, schräge Anordnung 2. Betriebsartenschalter: 2-Takt-Schweißmodus für Heftschweißarbeiten, 4-Takt-Schweißmodus für lange Schweißstrecken Punktschweißmodus Auswahl Intervallschweißmodus Auswahl Drahteinzug ohne Gasverbrauch 3. Stufenschalter 1-2 Grobstufen 4. Drahtvorschubregler stufenlos 5. Punktschweißautomatik stufenlos 6. Intervallschweißautomatik stufenlos 7. Hauptschalter mit Betriebslampe 8. Temperaturkontrolllampe - Überlastschutz inkl. Rückstellautomatik, Thermofühler in Transformatorwicklung integriert 9. Werkzeugablage mit Anti-Rutschbelag 10. Masse Fein/Grob Buchse Ø 13 mm, 35/50 mm2 zur Drosselung 11. Schlauchpaketanschluss EURO-Norm für BINZEL 12. Hochleistungstransformator mit erstklassiger, hinterlüfter Kupferwicklung, Wicklungswerkstoffe Isolationsklasse H (180°C) 132297,64 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
Schweißnaht-Beize 500ml - weißAUTOSOL® Schweißnaht Beize Die geschickte Kombination von chemischer Wirksamkeit und mechanischer Polierleistung entfernt selbst hartnäckigste Anlauffarben im Bereich geschweißter Edelstahl-Verbindungen. AUTOSOL® Schweißnaht Beize verbessert nicht nur das Erscheinungsbild der behandelten Oberfläche, sondern stellt auch die Korrosionsbeständigkeit im vollen Umfang wieder her. Durch modernste Rohstoffkombinationen konnte auf die sehr giftige Flusssäure verzichtet werden, bei gleichbleibender Produktqualität. Zusätzlich enthaltene Korrosionsinhibitoren reduzieren die Materialbeanspruchung auf ein Minimum.12,91 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Lefeld Automatik-Schweißschutzhelm Uni Pro Schweißhelm Schweißschild VollautomatikVorteile des Lefeld Schweißschutzhelms Vollständiger Schutz von Gesicht und Halsvorderseite gegen Strahlung und Funken Wulst oben und unten als zusätzlicher Funkenschutz Effektiver Schutz der Augen durch automatisches Abdunkeln nach sehr kurzer Reaktionszeit Schutzstufe stufenlos seitlich außen am Helm wählbar, ohne Abnehmen des Helms Beide Hände frei zum Positionieren von Brenner und Material Solarzellen-Betrieb Praxistauglichkeit geprüft durch Schweißtechniker Ein-/Ausschaltautomatik ohne Tastendruck Verzögerungsschalter zur individuellen Einstellung der Aufhellzeit Einsatz beim MIG/MAG-, WIG- und Elektrodenschweißen sowie beim Schleifen Spezielle Helmform schützt die Vorsatzscheibe vor Kratzern beim Ablegen Automatikschweißfilter Stufenlos einstellbar UV/IR-Filter hält schädliche Strahlungen ab Elektronisch gesteuerte Flüssigkristallelemente reagieren unmittelbar auf den Schweißlichtbogen Stufenlose Einstellung der Empfindlichkeit Umschaltreaktionszeit von dunkel nach hell in mehreren Stufen einstellbar Automatisches Abdunkeln des Schweißfilters deaktivierbar Grinding-Modus für Schleifarbeiten Kopfband Maximaler Tragekomfort durch einfach einstellbares Kopfband Klickmechanismus zum schnellen Wechseln des Kopfbands Austauschbares Schweißband70,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Telefunken Schweißdraht Stahl /Edelstahl / Aluminium Schweißdraht Aluminium TSDA 1,0Telefunken Schweißdraht Aluminium TSDA 1.0 Telefunken Schweißdraht Aluminium TSDA 1.0 ist für alle gängigen Schweißgeräte geeignet Mit dem Hochleistungs-Schweißdraht aus Aluminium erhalten Sie perfekte Schweißergebnisse7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ELMAG Schutzgas-Schweißanlage - 54008PROFI-MIG 3000 plus / MIG 304 - PROFI-MIGplus - Übersicht: 1. Ergonomisches Bedienfeld, schräge Anordnung 2. Betriebsartenschalter: 2-Takt-Schweißmodus für Heftschweißarbeiten, 4-Takt-Schweißmodus für lange Schweißstrecken Punktschweißmodus Auswahl Intervallschweißmodus Auswahl Drahteinzug ohne Gasverbrauch 3. Stufenschalter 1-2 Grobstufen 4. Drahtvorschubregler stufenlos 5. Punktschweißautomatik stufenlos 6. Intervallschweißautomatik stufenlos 7. Hauptschalter mit Betriebslampe 8. Temperaturkontrolllampe - Überlastschutz inkl. Rückstellautomatik, Thermofühler in Transformatorwicklung integriert 9. Werkzeugablage mit Anti-Rutschbelag 10. Masse Fein/Grob Buchse Ø 13 mm, 35/50 mm2 zur Drosselung 11. Schlauchpaketanschluss EURO-Norm für BINZEL 12. Hochleistungstransformator mit erstklassiger, hinterlüfter Kupferwicklung, Wicklungswerkstoffe Isolationsklasse H (180°C) 132297,64 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Schweißnaht-Beize 500ml - weißAUTOSOL® Schweißnaht Beize Die geschickte Kombination von chemischer Wirksamkeit und mechanischer Polierleistung entfernt selbst hartnäckigste Anlauffarben im Bereich geschweißter Edelstahl-Verbindungen. AUTOSOL® Schweißnaht Beize verbessert nicht nur das Erscheinungsbild der behandelten Oberfläche, sondern stellt auch die Korrosionsbeständigkeit im vollen Umfang wieder her. Durch modernste Rohstoffkombinationen konnte auf die sehr giftige Flusssäure verzichtet werden, bei gleichbleibender Produktqualität. Zusätzlich enthaltene Korrosionsinhibitoren reduzieren die Materialbeanspruchung auf ein Minimum.12,91 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Reißenweber, Angela: Schweißen, Löten, NietenSchweißen, Löten, Nieten , Metallbearbeitung für Einsteiger , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 201607, Produktform: Leinen, Autoren: Reißenweber, Angela, Seitenzahl/Blattzahl: 128, Abbildungen: 64 Farbfotos, 84 Zeichnungen, 24 Tabellen, Keyword: Garten; Profi; Gartenbau, Fachschema: Metallgewerbe - Metallbearbeitung - Metallberufe~Architekt / Landschaftsarchitekt~Landschaftsarchitektur - Landschaftsarchitekt~Gärtner~Gartenbau / Gärtner~Garten~Gartenbau / Garten, Fachkategorie: Haus: Wartung und Instandhaltung~Garten und Gärtnern, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Landschaftsarchitektur, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 275, Breite: 205, Höhe: 14, Gewicht: 709, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 142381434,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Farnsworth, Steven Robert: Schweißen für DummiesSchweißen für Dummies , Sie wollen Schweißen lernen? Sei es als Hobby, beruflich oder im Rahmen einer Ausbildung? Dann ist dieses Buch das richtige für Sie. Stephen Robert Farnsworth hilft Ihnen bei den ersten Schritten, das Schweißen zu erlernen. Er erklärt Ihnen, was Sie zu Lichtbogenhand-, MIG/MAG-, WIG- und Autogenschweißen wissen sollten. Sie erfahren, was Sie bei welchen Metallen beachten sollten und wann sich welches Schweißverfahren anbietet. Ein besonderes Augenmerk legt der Autor auf die Sicherheit, denn die geht schließlich immer vor. So sind Sie mit diesem Buch rundum gut beraten, wenn Sie Schweißen lernen wollen. , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 20220209, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Farnsworth, Steven Robert, Übersetzung: Haselier, Rainer G., Seitenzahl/Blattzahl: 358, Keyword: Anfänger; Autoreparatur; Berufsschule; Buch; Einsteiger; Handwerken; Hobby u. Kunsthandwerk; Lifestyle; Materialwissenschaften; Metallbau; Metalle u. Legierungen / Verbinden, Schweißen u. Kleben; Oldtimer; Ratgeber u. Praktikerbücher; Schweissen; Schweißen lernen, Fachschema: Basteln / Heimwerken~Do it yourself~Heimwerken~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung~Hobbys, Rätsel und Spiele, Warengruppe: TB/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 240, Breite: 173, Höhe: 22, Gewicht: 720, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.